aab.uz
Общие условия
Цель кредита
Приобретение квартиры в жилом комплексе, строящемся ООО «Mezon Construction 2» по адресу: г. Ташкент, МФЙ «Дустобод», ул. Карасув, 43д, на основании инвестиционного договора.
Валюта кредита
Сум
Сумма кредита
До 85% от стоимости жилья
Первоначальный взнос
Для физических лиц, имеющих официальный доход: • При максимальной сумме кредита до 480,0 млн сумов - в размере не менее 15% от стоимости приобретаемой квартиры;
• При максимальной сумме кредита свыше 480,0 млн сумов - в размере не менее 20% от стоимости приобретаемой квартиры.
• При максимальной сумме кредита свыше 480,0 млн сумов - в размере не менее 20% от стоимости приобретаемой квартиры.
Процентная ставка
От 20% до 25% годовых
Срок кредита
До 240 месяцев
Способ подачи заявки
Банковское отделение
Форма выдачи
Безналичный
Обеспечение
- До оформления приобретаемой за счёт кредита квартиры на имя Заёмщика и предоставления её в залог - поручительство ООО «Superlative» в размере не менее 125% от суммы кредита;
- После оформления квартиры на имя Заёмщика и предоставления её в залог — квартира, приобретённая за счёт кредитных средств. При этом, если максимальная сумма кредита составляет до 480,0 млн сумов включительно, приобретённая квартира принимается в залог в размере 117,6% от суммы кредита, а если максимальная сумма кредита превышает 480,0 млн сумов — в размере 125% от суммы кредита. По кредитам, предоставляемым связанным с Банком лицам, размер обеспечения должен составлять не менее 130% от суммы кредита.
- После оформления квартиры на имя Заёмщика и предоставления её в залог — квартира, приобретённая за счёт кредитных средств. При этом, если максимальная сумма кредита составляет до 480,0 млн сумов включительно, приобретённая квартира принимается в залог в размере 117,6% от суммы кредита, а если максимальная сумма кредита превышает 480,0 млн сумов — в размере 125% от суммы кредита. По кредитам, предоставляемым связанным с Банком лицам, размер обеспечения должен составлять не менее 130% от суммы кредита.
Льготный период
нет
Способ погашения
Дифференцированный, Аннуитетный
Периодичность платежей
Ежемесячно
Требования к заёмщику
Физическое лицо - гражданин Республики Узбекистан, достигшее 18 лет и не достигшее 60 лет (58 лет включительно)
Необходимые документы
Документ, удостоверяющий личность (паспорт, ID-карта и т. д.);
• Инвестиционный договор, заключённый с подрядной организацией;
• Справка о доходах Заёмщика/Созаемщика;
• Свидетельство о регистрации в качестве самозанятого лица (при предоставлении кредита самозанятым лицам);
• Документ, подтверждающий уплату социального налога (при предоставлении кредита самозанятым лицам);
• Документ, подтверждающий внесение Заёмщиком первоначального взноса;
• Документы, обеспечивающие возврат кредита;
• При необходимости могут быть затребованы дополнительные документы.
Дополнительные условия
Процентная ставка по ипотечному кредиту в период строительства:
1. На часть кредита в размере до 480,0 млн сумов включительно - 20,0% годовых. 2. На часть кредита, превышающую 480,0 млн сумов, - основная ставка Центрального банка Республики Узбекистан + 11% годовых.* * Указанная процентная ставка применяется в течение всего срока кредитования.
Сроки предоставления ипотечного кредита:
1. На часть ипотечного кредита в размере до 480,0 млн сумов включительно - сроком до 240 месяцев с льготным периодом продолжительностью 12 месяцев. 2. На часть ипотечного кредита, превышающую 480,0 млн сумов, - сроком до 180 месяцев без льготного периода.
Дополнительные условия предоставления ипотечного кредита:
1. Полномочия по принятию решений о предоставлении кредитов на указанных условиях возлагаются на Отдел андеррайтинга физических лиц Управления одобрения кредитов. 2. Заёмщик должен впервые воспользоваться ипотечным кредитом, предоставляемым в рамках данной программы. При этом кредиты, полученные заёмщиком до 1 мая 2024 года, не учитываются. 3. При предоставлении ипотечного кредита физическим лицам, имеющим постоянный официальный доход, до 1 декабря 2026 года включительно не допускается наличие кредитной задолженности с просрочкой свыше 90 дней (90+) за последние 12 месяцев. 4. При предоставлении ипотечного кредита самозанятым лицам за последние три года должны соблюдаться следующие требования к кредитной истории: количество случаев просрочки свыше 30 дней (30+) - не более 10;
количество случаев просрочки свыше 60 дней (60+) - не более 5;
наличие просрочки свыше 90 дней (90+) не допускается. 5. Отсутствие текущей задолженности по исполнительным производствам, находящимся в ведении Бюро принудительного исполнения (БПИ).
Досрочное погашение
Может быть выполнено в любое время, полностью или частично, в зависимости от пожеланий клиента.
Увеличение лимита
Не имеется
Досрочное закрытие лимита
Не имеется
Мы рады вам помочь
Наши консультанты помогут вам решить любой вопрос. Просто позвоните нам или закажите обратный звонок.
Если у вас есть вопросы о вкладах, наши консультанты ответят на них.
Контакт-центр
Режим работы: 24/7
Мобильное приложение Alliance Pay оснащено интерактивными сервисами и калькулятором.
Также доступен онлайн-чат со Службой поддержки банка.
Осуществлять оплату по кредитам, в любое удобное для Вас время
Не надо никуда идти! Приложение Alliance Pay позволит погасить его в любой точке мира, главное - чтобы интернет был! Процесс оплаты максимально простой


Наведите включенную камеру мобильного телефона на QR-код

Другие кредиты
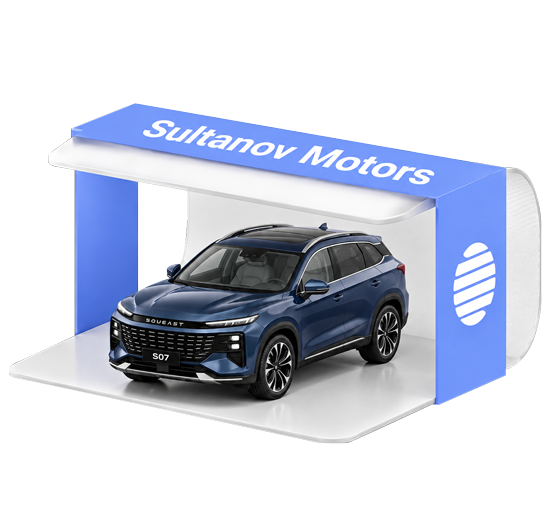
Автокредит «Sultanov Motors»
-
СтавкаОт 19% до 23% годовых
-
Срок кредитаДо 60 месяцев

Микрокредит «Wuling Bardosh»
-
Ставка0% годовых
-
Срок кредитаДо 24 месяцев
Автокредит «Autocenter»
-
СтавкаОт 0% до 19% годовых
-
Срок кредитаДо 60 месяцев

Автокредит «Wuling Bardosh»
-
Ставка0%
-
Срок кредитадо 42 месяцев
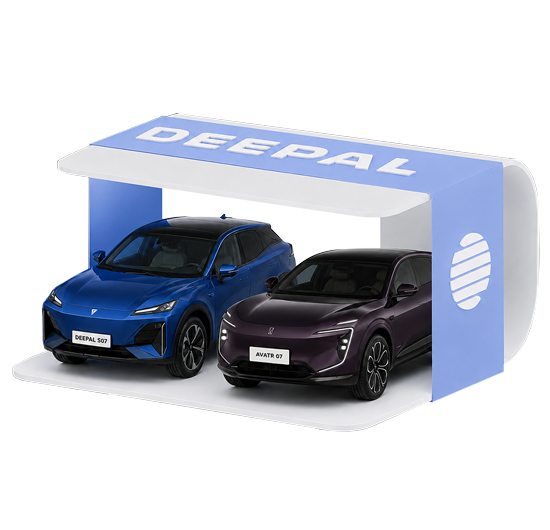
Автокредит «Changan-Deepal»
-
СтавкаОт 0% до 20,5% годовых
-
Срок кредитаДо 60 месяцев
Автокредит «Cobalt»
-
СтавкаОт 0% до 18% годовых
-
Срок кредитаДо 60 месяцев
Автокредит «HAVAL»
-
СтавкаОт 0% до 19,5% годовых
-
Срок кредитаДо 60 месяцев
Автокредит «MG»
-
СтавкаОт 0% до 11,5% годовых
-
Срок кредитаДо 60 месяцев
Автокредит «Onix va Tracker»
-
Ставка0% годовых
-
Срок кредитаДо 58 месяцев
Автокредит «DAMAS»
-
СтавкаОт 0% до 16,5% годовых
-
Срок кредитаДо 60 месяцев